- O que são IBS e CBS e quando começam a valer
- As normas de SST mudam?
- Três cargas dentro do mesmo contrato de SST
- Quem toma crédito e quem absorve o custo
- EPI, uniforme e saúde no local de trabalho
- Equipe própria ou serviço contratado
- O que recomendamos revisar antes de janeiro de 2027
- Diretoria e proprietários
- RH e Departamento Pessoal
- Financeiro, compras e contabilidade
- Perguntas frequentes
- A reforma tributária muda alguma obrigação de SST?
- Exame ocupacional tem redução de 60% no IBS e na CBS?
- PGR e LTCAT têm alíquota reduzida?
- Minha empresa pode tomar crédito do que paga em SST?
- Minha empresa é do Simples. O que muda?
- Quando o preço dos serviços de SST deve mudar?
- Em resumo
- Fontes
- Conheça todos os nossos serviços
- Saúde Ocupacional
- Exame Toxicológico
- Segurança do Trabalho
- Saúde Mental
- eSocial e Compliânce
- Nossas Unidades
Resposta rápida. O IBS e a CBS não alteram nenhuma obrigação de saúde e segurança do trabalho (SST). O que muda é o custo e a forma de contratar. A partir de 2027, exames, laudos de engenharia e serviços de gestão passam a ter cargas diferentes dentro do mesmo contrato, e a empresa do regime regular passa a tomar crédito do tributo pago ao fornecedor.
O que são IBS e CBS e quando começam a valer
A Contribuição sobre Bens e Serviços (CBS) é federal e substitui PIS e Cofins. O Imposto sobre Bens e Serviços (IBS) é de estados e municípios e substitui ICMS e ISS. Os dois foram criados pela Emenda Constitucional 132/2023 e regulamentados pela Lei Complementar 214/2025.
A troca é gradual. Para quem contrata SST, as datas que importam são estas.
| Período | O que acontece | Efeito para quem contrata SST |
|---|---|---|
| 2026 | Ano de teste, com CBS de 0,9% e IBS de 0,1% destacados na nota | Nenhum custo novo. A nota do fornecedor já traz os campos novos |
| 2027 e 2028 | A CBS substitui PIS e Cofins. O IBS segue em 0,1% e o ISS continua integral | Primeira mudança real de preço e de crédito |
| 2029 a 2032 | O ISS cai um décimo por ano e o IBS sobe na mesma medida | O preço precisa ser revisto a cada ano |
| 2033 | ISS e ICMS deixam de existir | Sistema novo em regime pleno |
A alíquota da CBS para 2027 ainda não está fixada. O Tribunal de Contas da União calculou a referência em 11,3% em outubro de 2026, e a definição cabe ao Senado. Para 2033, a lei estabelece um teto de 26,5% para a soma de IBS e CBS, e a estimativa mais recente do Comitê Gestor do IBS é de 27,91%.
As normas de SST mudam?
Não. A reforma é tributária e não toca nas Normas Regulamentadoras. O Programa de Gerenciamento de Riscos (PGR), o Programa de Controle Médico de Saúde Ocupacional (PCMSO), os exames da NR-7, os laudos e os eventos de SST do eSocial continuam exigidos da mesma forma.
O que muda é quanto cada escolha custa depois do imposto. Por isso o tema interessa tanto à diretoria e ao financeiro quanto ao RH e ao Departamento Pessoal.
Três cargas dentro do mesmo contrato de SST
Hoje um contrato de SST costuma ser tributado como um serviço só. No modelo novo, a lei trata cada tipo de serviço de um jeito, e a classificação é feita pelo código da Nomenclatura Brasileira de Serviços (NBS) informado na nota.
| Linha de serviço | Tratamento na LC 214/2025 | Carga estimada em 2033 |
|---|---|---|
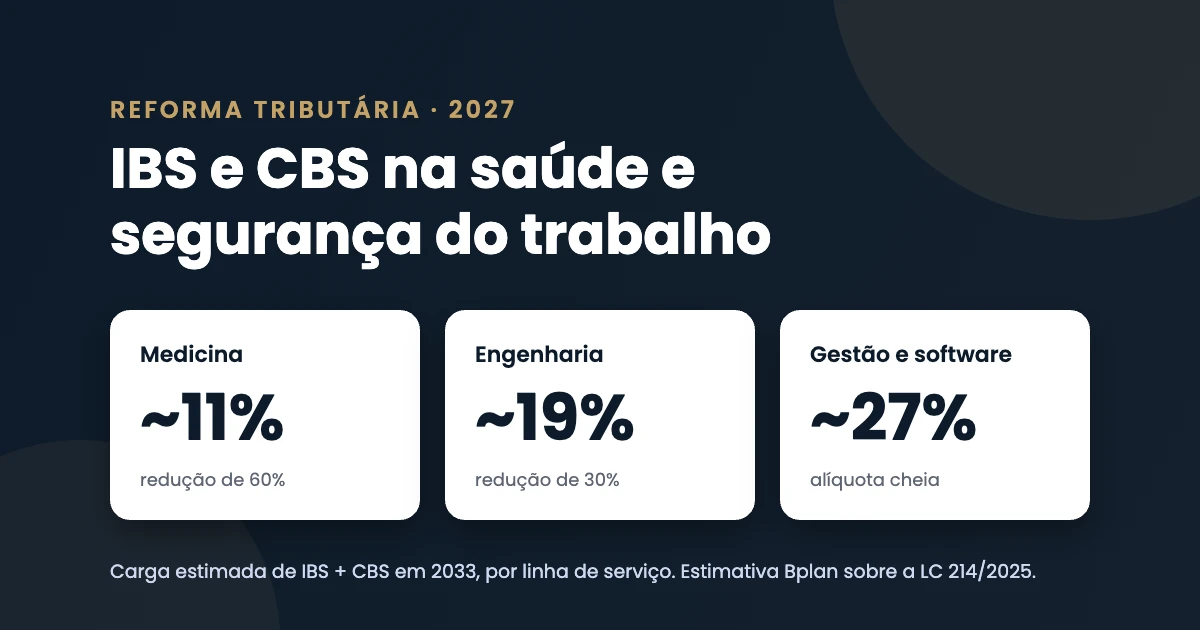
| Medicina (consultas, exames clínicos, laboratoriais e de imagem) | Redução de 60%, quando o serviço está no Anexo III (art. 130) | 10,6% a 11,2% |
| Engenharia (PGR, LTCAT, laudos técnicos) | Redução de 30%, quando a sociedade cumpre os requisitos do art. 127 | 18,5% a 19,5% |
| Gestão, software, eSocial e treinamentos | Sem previsão de redução localizada na lei | 26,5% a 27,9% |
Estimativas calculadas pela Bplan sobre o teto legal de 26,5% e sobre a estimativa de 27,91% do Comitê Gestor. As alíquotas definitivas dependem de resolução do Senado.
Dois cuidados na leitura dessa tabela.
- O Anexo III não cita medicina do trabalho pelo nome. Ele lista serviços como clínica médica, serviços médicos especializados, laboratoriais, diagnóstico por imagem, psicologia e fonoaudiologia. A redução vale para o exame ocupacional quando ele é classificado em um desses códigos. Recomendamos confirmar com o fornecedor qual código NBS vai em cada item da nota.
- A redução de 30% da engenharia tem condições. Ela depende de os sócios serem habilitados e fiscalizados por conselho profissional e de não haver pessoa jurídica no quadro societário, entre outros requisitos.
A consequência prática é direta. Um pacote faturado como item único tende a ser tributado pela maior alíquota. Contrato e nota separados por linha de serviço preservam a redução de cada uma.
Quem toma crédito e quem absorve o custo
O IBS e a CBS são não cumulativos. A empresa do regime regular abate, do imposto que deve, o imposto destacado nas notas dos seus fornecedores, exceto no que a lei chama de uso ou consumo pessoal.
- Empresa do lucro real ou presumido. O tributo pago no serviço de SST tende a voltar como crédito. A alíquota maior na nota não significa, por si só, custo maior.
- Empresa do Simples Nacional ou com atividade sem direito a crédito. O tributo vira custo. É onde o reajuste será mais sentido.
- Fornecedor do Simples. A compra gera crédito apenas no valor de IBS e CBS efetivamente pago dentro do regime, que é menor. O regime do fornecedor passa a pesar na comparação de propostas.
Outra mudança de hábito. Os dois tributos são cobrados por fora do preço e aparecem separados na nota. Ao comparar propostas, vale conferir se o valor informado inclui ou não o tributo.
EPI, uniforme e saúde no local de trabalho
A regra geral do art. 57 da LC 214/2025 nega crédito ao que a empresa fornece de graça ao empregado. O próprio artigo, porém, abre exceções que interessam diretamente à SST. Não são considerados uso ou consumo pessoal, e portanto geram crédito:
- uniformes e fardamentos
- equipamentos de proteção individual (EPI)
- serviços de saúde disponibilizados no estabelecimento da empresa, para empregados e administradores, durante a jornada de trabalho
- planos de assistência à saúde previstos em acordo ou convenção coletiva
O exame ocupacional feito em clínica externa não aparece nessa lista de forma expressa. Como ele decorre de obrigação legal, e não de benefício, há argumento para o crédito, mas não localizamos manifestação oficial sobre o ponto. Enquanto isso não for esclarecido, recomendamos duas medidas: avaliar o atendimento dentro da empresa, quando o volume justificar, e validar o tratamento do crédito com a contabilidade antes de contar com ele no orçamento.
Equipe própria ou serviço contratado
Folha de pagamento não gera crédito de IBS e CBS. Serviço contratado com nota gera. Para a empresa do regime regular, essa diferença altera a comparação entre manter estrutura própria de SST além do mínimo exigido e contratar o serviço.
Não se trata de uma regra para terceirizar. O dimensionamento do Serviço Especializado em Segurança e em Medicina do Trabalho (SESMT) continua seguindo a NR-4. A recomendação é refazer a conta com o crédito incluído antes de decidir.
O que recomendamos revisar antes de janeiro de 2027
Diretoria e proprietários
- Pedir ao contador a simulação do custo de SST com e sem crédito, no regime atual da empresa.
- Incluir nos contratos uma cláusula de revisão de preço por mudança tributária, com critério claro.
RH e Departamento Pessoal
- Manter o calendário de exames e documentos como está. Nenhuma obrigação de SST muda.
- Mapear o que hoje é pago como pacote e pode ser separado por linha de serviço.
Financeiro, compras e contabilidade
- Solicitar ao fornecedor o código NBS de cada serviço e a nota separada por linha.
- Considerar o regime tributário do fornecedor na comparação de propostas.
- Registrar à parte as despesas com EPI, uniforme e saúde no estabelecimento, que têm crédito previsto em lei.
Perguntas frequentes
A reforma tributária muda alguma obrigação de SST?
Sua empresa precisa regularizar a gestão de SST?
A Bplan cuida de todo o compliance de saúde ocupacional e segurança do trabalho de forma integrada, digital e sem burocracia.
Falar com um especialistaVer nossas unidadesNão. PGR, PCMSO, exames ocupacionais, laudos e eSocial seguem exigidos da mesma forma. A mudança é no tributo que incide sobre a contratação desses serviços.
Exame ocupacional tem redução de 60% no IBS e na CBS?
Pode ter. A redução vale para os serviços de saúde listados no Anexo III da LC 214/2025, identificados pelo código NBS. O anexo não cita medicina do trabalho pelo nome, então o enquadramento depende do código informado na nota.
PGR e LTCAT têm alíquota reduzida?
Serviços de engenharia podem ter redução de 30%, desde que a sociedade prestadora cumpra os requisitos do art. 127 da LC 214/2025.
Minha empresa pode tomar crédito do que paga em SST?
Empresas do regime regular tomam crédito do IBS e da CBS destacados nas notas, salvo uso ou consumo pessoal. A lei garante de forma expressa o crédito de EPI, uniformes e serviços de saúde prestados no estabelecimento durante a jornada. O crédito do exame feito em clínica externa deve ser validado com o contador.
Minha empresa é do Simples. O que muda?
A empresa do Simples, em regra, não toma crédito, então o tributo embutido no serviço é custo. A lei permite optar por recolher IBS e CBS pelo regime regular, decisão que vale para o ano inteiro e deve ser simulada com o contador.
Quando o preço dos serviços de SST deve mudar?
A primeira revisão tende a ocorrer em 2027, com a entrada da CBS. De 2029 a 2032 o ISS é substituído aos poucos pelo IBS, o que pede revisão anual.
Em resumo
A reforma não cria nenhuma obrigação nova de SST, mas muda a conta. Quem separar o contrato por linha de serviço, conhecer o código de cada item da nota e souber se toma crédito chega a 2027 com o custo sob controle.
Na Bplan, estamos revisando contratos e notas para refletir essa separação. Se a sua empresa quer entender como o contrato de SST fica no novo modelo, fale com a nossa equipe.
Fontes
- Lei Complementar 214/2025, arts. 47, 57, 127 e 130
- Anexo III da LC 214/2025, serviços de saúde com redução de 60%
- Resolução CGIBS 6/2026, regulamento do IBS
- Ministério da Fazenda, perguntas e respostas da reforma tributária
Sobre a autoria. Texto produzido pela equipe técnica do Grupo Bplan, com revisão de Fernando Martins, engenheiro de segurança do trabalho registrado no CREA-SP e diretor executivo do grupo, com mais de 20 anos de experiência em SST, RH e eSocial.
Conteúdo informativo, atualizado em 21 de novembro de 2026. Não substitui a análise do seu contador. A alíquota da CBS para 2027 depende de resolução do Senado.
Conheça todos os nossos serviços
Soluções completas de saúde ocupacional para sua empresa.
Saúde Ocupacional
PCMSO, ASO e gestão completa da saúde do trabalhador
Exame Toxicológico
Larga janela, sem agendamento prévio, para motoristas
Segurança do Trabalho
PGR, LTCAT, laudos técnicos e conformidade com NRs
Saúde Mental
Programa de bem-estar, NR-1 Psicossocial e apoio psicológico
eSocial e Compliânce
Integração com eSocial SST e obrigações legais
Nossas Unidades
45 unidades próprias e a rede credenciada SOC no Brasil